


Potrivit unei analize Mastercard publicate în octombrie 2026, dezvoltarea vehiculelor conectate și a inteligenței artificiale pregătește o nouă etapă a mobilității, în care automobilul se transformă într-o platformă digitală capabilă să autorizeze și să efectueze tranzacții. Tehnologia ar putea avea implicații importante nu doar pentru șoferii individuali, ci și pentru transportatori, operatorii de flote și furnizorii de servicii logistice.
Industria auto traversează una dintre cele mai importante transformări tehnologice din istoria sa. Electrificarea, conectivitatea și dezvoltarea vehiculelor definite prin software modifică nu doar modul în care automobilele sunt construite și utilizate, ci și relația dintre vehicul, șofer și serviciile necesare deplasării.
O nouă etapă a acestei evoluții este reprezentată de integrarea plăților direct în sistemele electronice ale vehiculelor.
Într-o analiză intitulată Driving commerce: how connected cars will redefine the future of mobility payments, Mastercard descrie perspectiva unei mobilități în care automobilul nu va mai fi doar un mijloc de transport, ci și o platformă comercială conectată.
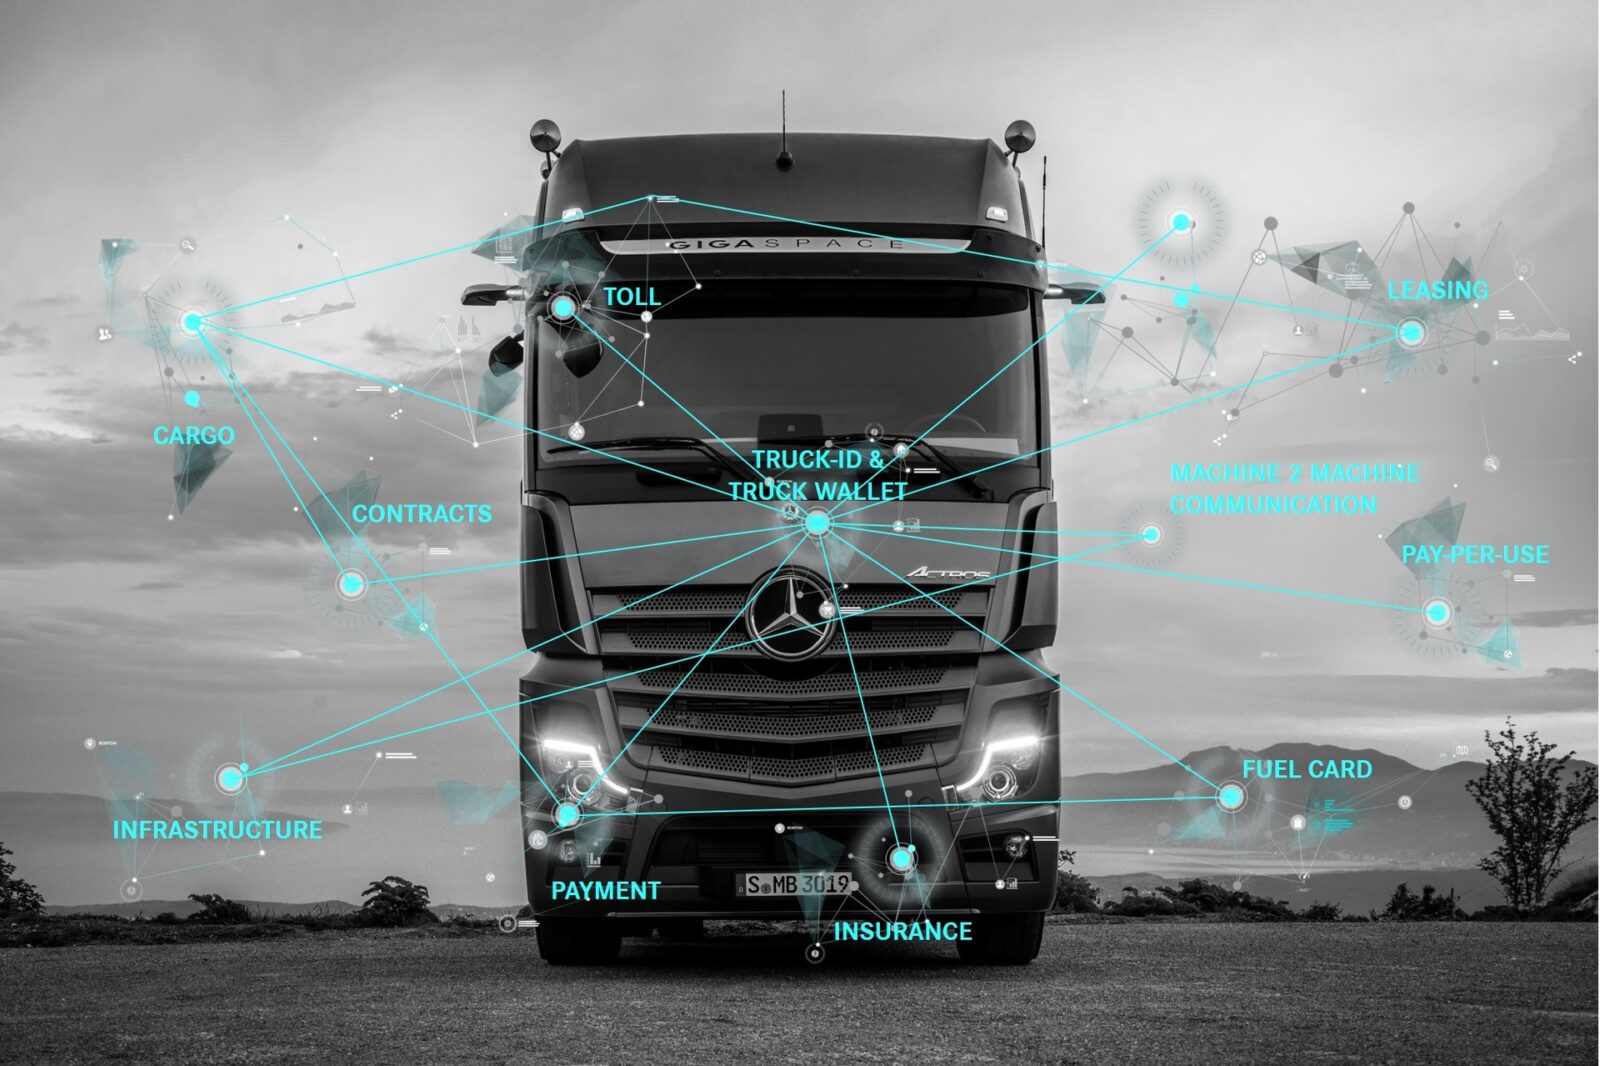
Cu autorizarea utilizatorului, vehiculul va putea gestiona automat plăți pentru carburant, energie electrică, parcări, taxe de drum, întreținere și alte servicii asociate călătoriei.
Pentru industria transporturilor, această evoluție poate reprezenta o schimbare importantă în administrarea costurilor și a operațiunilor.
De la aplicații multiple la un portofel digital integrat în vehicul
În prezent, chiar și o călătorie relativ simplă poate presupune utilizarea mai multor sisteme de plată.
Șoferul poate achita parcarea printr-o aplicație mobilă, alimentarea cu un card bancar sau de combustibil, taxele de drum printr-un sistem electronic separat, iar încărcarea unui vehicul electric printr-o altă aplicație sau printr-un card dedicat.
În cazul transportului internațional, complexitatea poate crește considerabil, deoarece sistemele de taxare, furnizorii de energie și metodele de plată diferă de la o țară la alta.
Mastercard consideră că soluția ar putea fi un portofel digital integrat în vehicul, denumit vehicle wallet.
Acesta ar permite centralizarea tranzacțiilor într-un singur sistem, conectat la infrastructura de plăți și la serviciile utilizate în timpul deplasării.
În loc să gestioneze separat fiecare plată, șoferul ar putea autoriza vehiculul să efectueze anumite tranzacții în limitele stabilite anterior.
De exemplu, un camion care traversează mai multe țări ar putea achita automat anumite taxe de infrastructură, fără ca șoferul să fie nevoit să interacționeze cu fiecare sistem în parte, dacă operatorii respectivi sunt integrați în platformă.
Această perspectivă presupune însă existența unor standarde comune și a unor acorduri între constructori, furnizorii de servicii și operatorii infrastructurii de plăți.
Automobilul devine o platformă de comerț digital
Transformarea este posibilă datorită dezvoltării vehiculelor definite prin software, cunoscute sub denumirea de Software-Defined Vehicles (SDV).
În această arhitectură, funcționalitățile automobilului sunt gestionate tot mai mult prin intermediul software-ului, iar anumite servicii pot fi actualizate sau extinse fără modificări hardware majore.
Integrarea unui sistem de plăți reprezintă o continuare firească a acestei evoluții. Sistemul multimedia și instrumentarul digital nu mai sunt utilizate exclusiv pentru navigație, divertisment sau afișarea informațiilor tehnice. Ele pot deveni și interfețe pentru achiziționarea serviciilor necesare deplasării.
Mastercard descrie această transformare prin ideea că tabloul de bord poate deveni un nou punct de plată. Pentru constructorii auto, apar astfel oportunități de dezvoltare a unor servicii digitale suplimentare, iar pentru utilizatori, posibilitatea simplificării interacțiunii cu furnizorii de mobilitate.
Hyundai, Kia și Genesis au introdus deja soluții de plată în automobil
Integrarea plăților în vehicule nu reprezintă doar un concept pentru viitor. Potrivit analizei Mastercard, mai mulți constructori au început deja să introducă funcționalități comerciale în sistemele automobilelor conectate.
Hyundai Pay permite stocarea datelor de plată în sistemul vehiculului și utilizarea acestora pentru servicii precum parcarea, alimentarea cu carburant sau încărcarea electrică, în cadrul serviciilor compatibile. Kia Pay integrează funcții de plată în sistemul multimedia, inclusiv pentru anumite servicii de parcare. La rândul său, Genesis Pay include funcționalități asociate încărcării electrice automate, prin care procesul de identificare și plată poate fi gestionat de vehicul în cadrul infrastructurii compatibile.
Aceste exemple demonstrează că tehnologia începe să depășească segmentul automobilelor premium și să fie introdusă în game mai largi de produse. Totuși, disponibilitatea efectivă a serviciilor depinde de piață, model, infrastructură și parteneriatele comerciale existente.
Alimentarea și încărcarea electrică, primele aplicații cu impact major
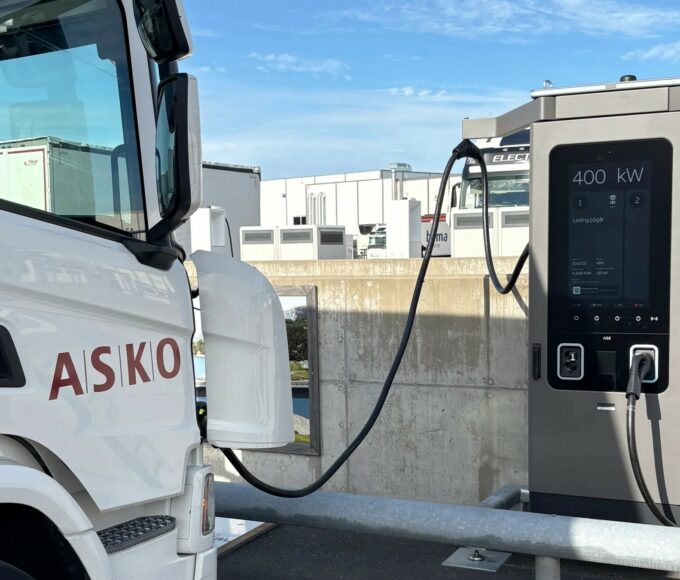
Una dintre cele mai evidente utilizări ale plăților integrate este alimentarea cu energie. În cazul vehiculelor electrice, procesul poate fi simplificat prin tehnologii care permit identificarea automată a vehiculului la conectarea la stația de încărcare. Într-un asemenea scenariu, șoferul nu mai trebuie să utilizeze separat un card sau o aplicație pentru inițierea și plata sesiunii.
Vehiculul și infrastructura de încărcare comunică, iar tranzacția este procesată prin sistemele autorizate. Pentru operatorii de transport, avantajele pot fi importante. O flotă de camioane electrice care operează pe rute internaționale poate avea nevoie de acces la mai multe rețele de încărcare, fiecare cu propriile condiții comerciale și sisteme de plată. Un portofel digital interoperabil ar putea reduce complexitatea administrativă și ar putea facilita centralizarea tranzacțiilor.
În plus, integrarea plăților cu sistemele de management al flotei ar putea permite asocierea automată a costurilor de încărcare cu vehiculul, traseul sau operațiunea de transport. Aceste beneficii reprezintă însă aplicații potențiale ale tehnologiei și depind de integrarea dintre platformele de plăți și sistemele informatice utilizate de transportatori.
Inteligența artificială ar putea comanda servicii și piese de schimb
O direcție mai avansată prezentată de Mastercard este utilizarea agenților software bazați pe inteligență artificială. Aceștia ar putea analiza informațiile generate de vehicul și, în anumite condiții, ar putea iniția operațiuni comerciale în numele utilizatorului.
De exemplu, dacă sistemele de diagnosticare identifică o problemă tehnică, un agent software ar putea recomanda programarea unei intervenții de service. Într-o etapă ulterioară, cu autorizarea proprietarului sau a operatorului, sistemul ar putea chiar să comande piesele necesare ori să efectueze plata serviciilor.
Pentru transportul comercial, această posibilitate este deosebit de interesantă. Camioanele și utilitarele moderne dispun deja de sisteme telematice capabile să transmită informații despre starea componentelor, codurile de eroare și necesarul de întreținere. Integrarea acestor informații cu servicii de programare, comandă și plată ar putea reduce intervențiile administrative și ar putea contribui la planificarea mai eficientă a mentenanței. Totuși, un asemenea model necesită mecanisme clare de autorizare, pentru ca sistemele automate să nu efectueze achiziții fără acordul operatorului.
Plățile automate ar putea simplifica taxele de drum
O altă aplicație importantă privește taxele pentru utilizarea infrastructurii rutiere. Mastercard anticipează posibilitatea ca vehiculele să efectueze automat plăți atunci când traversează poduri cu taxă sau intră în zone urbane în care se aplică tarife de acces ori de congestie. Pentru transportatori, o asemenea integrare ar putea simplifica gestionarea costurilor asociate deplasărilor internaționale.
În prezent, plata taxelor de drum reprezintă un domeniu complex, cu sisteme diferite de tarifare, echipamente de bord și furnizori de servicii. Un sistem interoperabil ar putea permite o administrare mai unitară a tranzacțiilor, deși integrarea plăților nu ar elimina automat cerințele tehnice și legale specifice fiecărui sistem de taxare.
Pe termen mai lung, analiza Mastercard evocă și posibilitatea extinderii tarifării rutiere în funcție de distanța efectiv parcursă. Într-un asemenea model, vehiculul ar putea calcula și achita automat costurile asociate utilizării infrastructurii, fără intervenții repetate din partea șoferului.
Securitatea tranzacțiilor devine o condiție esențială
Integrarea plăților în vehicule ridică însă și probleme importante privind protecția datelor și securitatea cibernetică. Un automobil conectat poate procesa informații despre identitatea utilizatorului, localizare, trasee, servicii achiziționate și metode de plată. Din acest motiv, Mastercard consideră că dezvoltarea ecosistemului trebuie să se bazeze pe tehnologii de plată deja validate.
Una dintre acestea este tokenizarea, prin care informațiile sensibile ale cardului sunt înlocuite cu identificatori digitali securizați. Astfel, datele reale ale cardului nu trebuie transmise direct la fiecare tranzacție. O altă componentă este verificarea identității digitale, care poate utiliza inclusiv metode de autentificare vocală.
În cazul agenților software capabili să efectueze achiziții, sistemele trebuie să confirme că tranzacția este autorizată și că solicitarea nu provine dintr-o accesare nepermisă. Pentru flotele comerciale, aceste mecanisme ar trebui completate de politici interne privind limitele de cheltuieli, tipurile de servicii autorizate și drepturile utilizatorilor.
Mastercard dezvoltă standarde pentru plățile din mobilitate
În analiza sa, Mastercard subliniază că transformarea vehiculelor în platforme comerciale nu poate fi realizată de un singur actor. Constructorii auto, instituțiile financiare, furnizorii de energie, operatorii de infrastructură și autoritățile publice trebuie să utilizeze sisteme capabile să comunice între ele.
Compania afirmă că lucrează împreună cu producătorii de vehicule și organizațiile din industrie pentru dezvoltarea unor standarde interoperabile. Unul dintre domeniile vizate este încărcarea vehiculelor electrice, unde standardizarea plăților tokenizate ar putea facilita utilizarea aceluiași portofel digital în rețele și țări diferite.
Mastercard a deschis și un Urban Mobility Innovation Hub la Amsterdam, destinat colaborării dintre sectorul public și cel privat în dezvoltarea soluțiilor de mobilitate urbană.
Inițiativa urmărește identificarea unor modele de servicii care să reducă fragmentarea actuală a plăților și să faciliteze integrarea infrastructurii de transport cu sistemele digitale.
Orașele inteligente ar putea comunica direct cu vehiculele
Pe termen lung, plățile integrate ar putea deveni o componentă a infrastructurii urbane inteligente. Mastercard descrie perspectiva unor orașe în care vehiculele și infrastructura comunică direct, iar serviciile de mobilitate sunt adaptate dinamic condițiilor de trafic. De exemplu, tarifele pentru oprirea la bordură ar putea varia în funcție de cerere, inclusiv în cazul taxiurilor autonome.
De asemenea, autoritățile ar putea utiliza stimulente financiare de mică valoare pentru a încuraja alegerea unor trasee care contribuie la reducerea congestiei. Pentru transportul urban de mărfuri, asemenea sisteme ar putea crea oportunități de optimizare a livrărilor, în special în zonele cu restricții de acces și spații limitate pentru încărcare și descărcare. Aceste scenarii sunt încă perspective de dezvoltare, nu funcționalități implementate pe scară largă.
Ce ar putea însemna această transformare pentru flotele comerciale
Deși analiza Mastercard se concentrează în principal asupra automobilelor conectate și a mobilității urbane, implicațiile potențiale se extind și asupra vehiculelor comerciale. Camioanele, autoutilitarele și vehiculele de distribuție utilizează deja sisteme de conectivitate care permit monitorizarea consumului, localizarea și diagnosticarea de la distanță.
Integrarea serviciilor financiare ar putea reprezenta următoarea etapă. Pentru un manager de flotă, avantajul nu ar consta doar în eliminarea unor operațiuni manuale de plată, ci și în posibilitatea corelării costurilor cu activitatea fiecărui vehicul. Cheltuielile pentru carburant sau energie, parcări, taxe de drum și întreținere ar putea fi înregistrate automat, cu o trasabilitate mai bună.
În cazul transportului internațional, un asemenea sistem ar putea simplifica reconcilierea facturilor și administrarea relațiilor cu mai mulți furnizori. Totodată, integrarea cu sistemele de management al transportului ar putea facilita analiza costurilor pe traseu, client sau comandă. Aceste aplicații nu sunt prezentate de Mastercard ca soluții deja disponibile universal pentru flotele comerciale, ci reprezintă direcții posibile de dezvoltare pe baza tehnologiilor descrise.




Comentați?